TVA micro-entrepreneur digital : ce qui change avant 2026
Si vous êtes micro-entrepreneur et que vous vendez des prestations digitales, vous êtes sans doute en franchise en base de TVA jusqu’à 37 500 € de chiffre d’affaires annuel, sans obligation de la collecter. Mais deux échéances changent la donne pour tout le monde, même en franchise : la réception des factures électroniques devient obligatoire le 1er septembre 2026, et l’émission avec e-reporting suit le 1er septembre 2027.
En bref:
- La réception des factures électroniques devient obligatoire en France dès le 1er septembre 2026, même pour les micro-entrepreneurs en franchise de TVA.
- Un dépassement du seuil de 37 500 € de chiffre d’affaires en N entraîne la redevabilité de la TVA dès le 1er janvier de l’année suivante, sauf si le plafond majoré de 41 250 € est dépassé en cours d’année.
- La mention obligatoire « TVA non applicable, article 293 B du CGI » doit apparaître sur toutes les factures, sous peine de sanctions.
- La gestion de la facturation électronique et de l’e-reporting s’impose à toutes les micro-entreprises, indépendamment de leur régime TVA, dès septembre 2026-2027.
- Un logiciel ou plateforme dématérialisée agréée facilite la conformité, la gestion automatique de la TVA, et évite de nombreux risques d’erreur.
Table des matières
- Checklist immédiate : ce que vous devez vérifier maintenant
- Franchise en base de TVA : seuils 2026 et différence avec le plafond du régime micro
- Quand devenez-vous redevable de la TVA, et qu’est-ce que cela change concrètement ?
- Quelle mention obligatoire indiquer sur vos factures ?
- Réception 2026, émission 2027 : ce que la réforme de la facturation électronique impose vraiment
- Comment choisir une plateforme dématérialisée partenaire adaptée à votre activité
- Quelles démarches effectuer concrètement, étape par étape ?
- Quelles sanctions risquez-vous en cas d’erreur ou d’oubli ?
- Comment Auvent simplifie la conformité TVA pour les créateurs digitaux
- Vendre à l’étranger : ce que change la nature de votre client
- Peut-on récupérer la TVA quand on est micro-entrepreneur ?
- Que se passe-t-il si vous dépassez les seuils une seule fois, puis repassez sous la limite ?
- Point de vue : préparer sa conformité sans paniquer
- Une boutique qui gère votre TVA à votre place
- Sources
- Questions fréquentes
Checklist immédiate : ce que vous devez vérifier maintenant
Avant de vous plonger dans les détails réglementaires, voici les quatre actions qui déterminent votre niveau de préparation réel. On les reprend une par une plus bas dans l’article, mais commencez par cette liste pour situer où vous en êtes.
- Comparez votre chiffre d’affaires N-1 et N aux seuils de franchise en vigueur. Un dépassement change tout, même si vous restez en régime micro.
- Ajoutez la mention légale sur vos factures si vous êtes encore en franchise. Une facture sans cette phrase est irrégulière, point.
- Choisissez votre plateforme dématérialisée partenaire (PDP) dès maintenant pour être en capacité de recevoir des factures électroniques au 1er septembre 2026.
- Anticipez l’émission si vous facturez des entreprises assujetties à la TVA. Cette brique arrive en 2027, mais les outils se testent en amont.
Conseil de pro : ne confondez pas “être en règle aujourd’hui” et “être prêt pour 2026”. Beaucoup de créateurs digitaux sont parfaitement conformes côté TVA mais n’ont encore aucune solution de réception de factures électroniques activée. Les deux sujets sont liés, mais distincts.
Franchise en base de TVA : seuils 2026 et différence avec le plafond du régime micro
Deux chiffres gouvernent votre vie de micro-entrepreneur digital, et ils ne mesurent pas la même chose. Le premier est le plafond du régime micro-entreprise, qui détermine si vous restez sous ce statut fiscal simplifié. Le second est le seuil de franchise en base de TVA, qui détermine si vous devez ou non facturer la TVA à vos clients. On peut très bien rester micro-entrepreneur tout en devenant redevable de la TVA.
Pour 2026, les seuils de franchise en base pour les prestations de services sont fixés à 37 500 € (seuil de base) et 41 250 € (seuil majoré). Le plafond du régime micro pour les prestations de services, lui, se situe à 83 600 € selon les synthèses fiscales disponibles. Un formateur en ligne qui facture 45 000 € de chiffre d’affaires reste donc parfaitement micro-entrepreneur, mais il a franchi le seuil de franchise TVA depuis longtemps.
Prenons un cas concret : vous êtes consultant en marketing digital et vous créez votre activité en cours d’année. Le seuil de 37 500 € se prorate selon le nombre de jours d’activité sur l’année. Toutes ces appréciations se font hors taxes (HT), ce qui compte double quand vous approchez de la limite en fin d’exercice.
- Le plafond micro conditionne votre régime fiscal et social.
- Le seuil de franchise conditionne votre obligation de facturer la TVA.
- Les deux évoluent indépendamment l’un de l’autre.
Quand devenez-vous redevable de la TVA, et qu’est-ce que cela change concrètement ?
Le passage à la TVA ne se déclenche pas au même moment selon la façon dont vous dépassez le seuil. Deux scénarios existent, et confondre les deux est l’erreur la plus fréquente chez les créateurs digitaux qui suivent leur comptabilité de loin.
- Si vous dépassez 37 500 € en année N sans franchir 41 250 €, vous devenez redevable de la TVA à partir du 1er janvier de l’année N+1.
- Si vous franchissez directement le seuil majoré de 41 250 € en cours d’année, la redevabilité démarre le jour même du dépassement.
- Une fois redevable, vous déposez une déclaration CA3 (régime réel normal, généralement mensuelle) ou une CA12 (régime simplifié, annuelle avec acomptes), selon votre chiffre d’affaires et votre choix d’option.
- Vous récupérez alors le droit de déduire la TVA sur vos achats professionnels, ce que la franchise vous interdisait.
Certains créateurs digitaux choisissent d’opter volontairement pour la TVA même sous les seuils. Pourquoi ? Parce que cela leur permet de récupérer la TVA sur du matériel, des logiciels ou des prestations de sous-traitance coûteuses, un calcul qui a du sens dès que vos achats professionnels dépassent une certaine intensité par rapport à votre chiffre d’affaires.
Quelle mention obligatoire indiquer sur vos factures ?
La règle est simple mais son oubli coûte cher. Tant que vous relevez de la franchise en base, chaque facture doit porter la mention « TVA non applicable, article 293 B du CGI ». Sans cette phrase, votre facture est juridiquement irrégulière, même si le montant facturé est correct au centime.
- Facture B2C (client particulier) : mention de franchise, aucun numéro de TVA intracommunautaire nécessaire dans la majorité des cas.
- Facture B2B (client professionnel assujetti) une fois redevable : TVA collectée au taux applicable, numéro de TVA intracommunautaire visible sur le document.
- Facture B2B avant redevabilité : mention de franchise toujours obligatoire, même si votre client est une entreprise.
Le numéro de TVA intracommunautaire, lui, ne devient obligatoire qu’à partir du moment où vous êtes redevable, ou dès que vous réalisez certaines prestations vers d’autres pays de l’Union européenne, même en franchise.
Conseil de pro : gardez un modèle de facture distinct pour chaque configuration (franchise B2C, franchise B2B, redevable). Beaucoup d’erreurs viennent d’un template unique qu’on oublie de modifier au bon moment.
Réception 2026, émission 2027 : ce que la réforme de la facturation électronique impose vraiment
C’est la partie que la plupart des micro-entrepreneurs digitaux découvrent trop tard. La réforme française de la facturation électronique ne se limite pas aux grandes entreprises : elle s’applique en deux temps à toutes les structures, y compris les micro-entreprises.
À retenir : deux dates, deux obligations distinctes Le 1er septembre 2026, toutes les entreprises françaises doivent être en capacité de recevoir des factures électroniques au format normé. Le 1er septembre 2027, les micro-entreprises doivent en plus émettre leurs propres factures électroniques et transmettre leurs données via e-reporting.
La distinction entre e-invoicing et e-reporting dépend uniquement d’une chose : la nature de votre client.
- Si vous facturez une entreprise assujettie à la TVA (B2B), vous relevez de l’e-invoicing : la facture électronique circule directement entre vous et votre client via des plateformes agréées.
- Si vous facturez un particulier ou un client non assujetti (B2C, cas fréquent pour la vente de formations ou d’ebooks au grand public), vous relevez de l’e-reporting : vous transmettez les données de la transaction à l’administration, sans passer par le même circuit de facture à facture.
- Un créateur qui vend à la fois des formations à des particuliers et du coaching à des entreprises devra gérer les deux flux en parallèle, ce qui rend le choix de son outil déterminant.
Être en franchise de TVA ne vous exempte pas de cette réforme. C’est l’erreur la plus répandue chez les créateurs digitaux : la franchise porte sur la collecte de la TVA, pas sur l’obligation de recevoir ou transmettre des factures électroniques. Vous êtes concerné dès le 1er septembre 2026, que vous facturiez de la TVA ou pas.
Comment choisir une plateforme dématérialisée partenaire adaptée à votre activité
La DGFiP recommande officiellement de vérifier si votre logiciel actuel est déjà compatible ou de vous connecter à une plateforme dématérialisée partenaire (PDP) avant l’échéance de réception. Pour un créateur digital qui vend des formations, des ebooks ou du coaching, certains critères comptent plus que d’autres.
- Vérifiez l’agrément officiel de la plateforme auprès de la DGFiP. Une PDP non agréée ne pourra pas légalement transmettre vos factures dans le circuit officiel.
- Testez la gestion automatique de la TVA : la plateforme calcule-t-elle le bon taux, insère-t-elle la bonne mention selon votre statut, gère-t-elle le passage franchise/redevable sans reparamétrage manuel ?
- Contrôlez les intégrations utiles à votre activité : connexion Stripe pour les paiements, export des données clients et ventes, gestion de créneaux si vous vendez du coaching ou des rendez-vous.
- Comparez le coût réel : pour un petit volume de factures, des offres se situent souvent entre 0 € et 10 € par mois selon les éléments transmis par la DGFiP, ce qui reste largement accessible pour un créateur solo.
- Faites un test grandeur réelle avant de migrer : émettez une facture fictive B2B et vérifiez la numérotation, les mentions et l’export e-reporting.
Conseil de pro : si vous vendez des rendez-vous ou des séances de coaching, vérifiez que votre outil de réservation communique bien avec votre PDP. Une solution comme Ilikoo pour sécuriser vos créneaux évite les doublons de facturation quand un client annule ou reporte.
Quelles démarches effectuer concrètement, étape par étape ?
Une fois que vous savez où vous en êtes, la mise en conformité se joue en trois temps.
- Prévenez votre service des impôts des entreprises (SIE) dès que vous constatez un dépassement du seuil de franchise, et déclarez la perte de ce statut lors de votre prochaine échéance déclarative.
- Demandez votre numéro de TVA intracommunautaire auprès du SIE si vous devenez redevable ou si vous facturez régulièrement des clients situés dans un autre pays de l’Union européenne. La démarche se fait en ligne ou par formulaire, et le numéro arrive généralement en quelques jours à quelques semaines.
- Paramétrez votre PDP pour l’e-reporting et la facturation conforme avant l’échéance qui vous concerne. Cela inclut le format de facture normé, la mention légale correcte selon votre statut, et la connexion à vos outils de paiement existants.
Ces trois étapes prennent rarement plus d’une demi-journée pour un créateur digital dont l’activité est déjà bien structurée. C’est surtout le premier contact avec le SIE qui rassure : un appel ou un message suffit souvent à clarifier votre situation exacte.
Quelles sanctions risquez-vous en cas d’erreur ou d’oubli ?
Les erreurs les plus fréquentes chez les micro-entrepreneurs digitaux tournent autour de trois confusions récurrentes : mélanger plafond micro et seuil de franchise, oublier la mention légale sur une facture, ou penser que la franchise dispense de la réforme sur la facturation électronique.
Le risque concret à ne pas sous-estimer Sans PDP désignée au 1er septembre 2026, vous risquez une interruption de réception de certaines factures dans votre flux habituel, avec des conséquences en cascade sur votre comptabilité et votre trésorerie.
- Une facture sans la mention de franchise expose à un redressement lors d’un contrôle.
- L’absence d’e-reporting une fois l’obligation entrée en vigueur constitue un manquement déclaratif sanctionnable.
- La confusion entre les deux seuils entraîne souvent une TVA collectée trop tard, avec rattrapage à la charge du micro-entrepreneur.
Une vérification mensuelle de votre chiffre d’affaires cumulé, couplée à une sauvegarde automatique de vos factures, évite l’essentiel de ces désagréments.
Comment Auvent simplifie la conformité TVA pour les créateurs digitaux
Certaines plateformes intègrent la gestion de la TVA et la facturation directement dans la boutique utilisée pour vendre des formations, ebooks ou séances de coaching. Concrètement, cela veut dire :
- des factures générées automatiquement, avec une mention adaptée selon le statut de franchise ou de redevabilité ;
- une gestion de la TVA qui peut s’ajuster au chiffre d’affaires réel, sans reparamétrage manuel à chaque facture ;
- l’export des données clients et ventes, utile pour un comptable ou pour l’e-reporting ;
- une connexion à des solutions de paiement pour encaisser les paiements sans jongler entre plusieurs outils.
Pour un créateur qui gère seul sa boutique, ses emails et sa facturation, avoir plusieurs briques réunies peut réduire le risque d’oubli au moment où la réglementation change.
Vendre à l’étranger : ce que change la nature de votre client
Un créateur digital français qui vend une formation à un particulier belge ou un ebook à un client canadien se pose vite la même question : où la TVA s’applique-t-elle ? La réponse dépend presque toujours de la nature du client, exactement comme pour l’e-invoicing et l’e-reporting.
Pour une prestation de service numérique vendue à un particulier situé dans un autre pays de l’Union européenne, la règle générale place la taxation dans le pays du consommateur, avec un régime simplifié de type guichet unique qui évite de s’immatriculer dans chaque pays. Ce mécanisme concerne les créateurs qui dépassent un certain volume de ventes transfrontalières B2C, un cas de plus en plus courant pour qui vend des formations en ligne à une audience européenne.
Pour une prestation vendue à une entreprise assujettie dans un autre pays de l’Union européenne, c’est l’auto-liquidation qui s’applique généralement : c’est le client qui déclare la TVA dans son pays, et vous facturez hors taxe en indiquant votre numéro de TVA intracommunautaire. C’est une bonne raison supplémentaire de demander ce numéro dès que vos clients professionnels commencent à venir de l’étranger, même si vous restez en franchise pour vos ventes françaises.
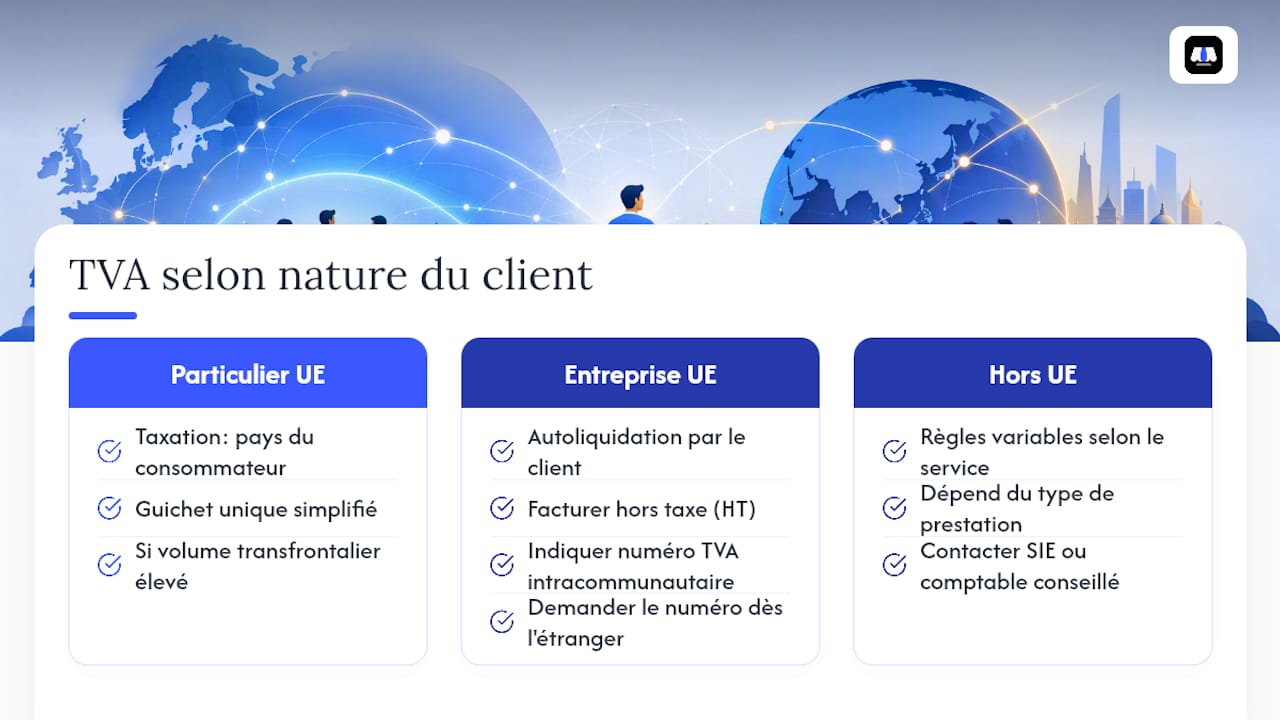
Pour un client situé hors de l’Union européenne, les règles diffèrent encore et dépendent souvent du type de service rendu. Dans le doute, un contact direct avec votre SIE ou un comptable reste la meilleure façon de sécuriser votre situation avant de facturer un premier client international.
Peut-on récupérer la TVA quand on est micro-entrepreneur ?
La réponse courte est non, sauf si vous êtes redevable. En franchise en base, vous ne collectez pas la TVA sur vos ventes, mais vous ne pouvez pas non plus la déduire sur vos achats professionnels : logiciels, abonnements, matériel informatique, sous-traitance. C’est l’une des contreparties directes du régime, et beaucoup de créateurs digitaux la découvrent en achetant du matériel coûteux sans pouvoir en récupérer la taxe.
Une fois que vous devenez redevable, la situation change du tout au tout. Vous collectez la TVA sur vos ventes, mais vous pouvez déduire celle payée sur vos achats professionnels, à condition de disposer d’une facture en bonne et due forme mentionnant la TVA. C’est précisément ce qui pousse certains créateurs à opter volontairement pour la TVA avant même d’atteindre le seuil : si vous investissez lourdement dans du matériel de tournage, un abonnement logiciel premium, ou une prestation de développement pour votre boutique en ligne, récupérer la TVA sur ces dépenses peut représenter une somme non négligeable sur l’année.
Le calcul se fait au cas par cas. Un créateur qui vend uniquement des ebooks à faible coût de production n’a probablement aucun intérêt à opter volontairement. Un formateur qui investit dans du matériel vidéo, un studio ou des outils professionnels chers y trouvera souvent un bénéfice réel, à condition d’accepter la contrainte administrative que représente la collecte de la TVA sur chaque vente.
Que se passe-t-il si vous dépassez les seuils une seule fois, puis repassez sous la limite ?
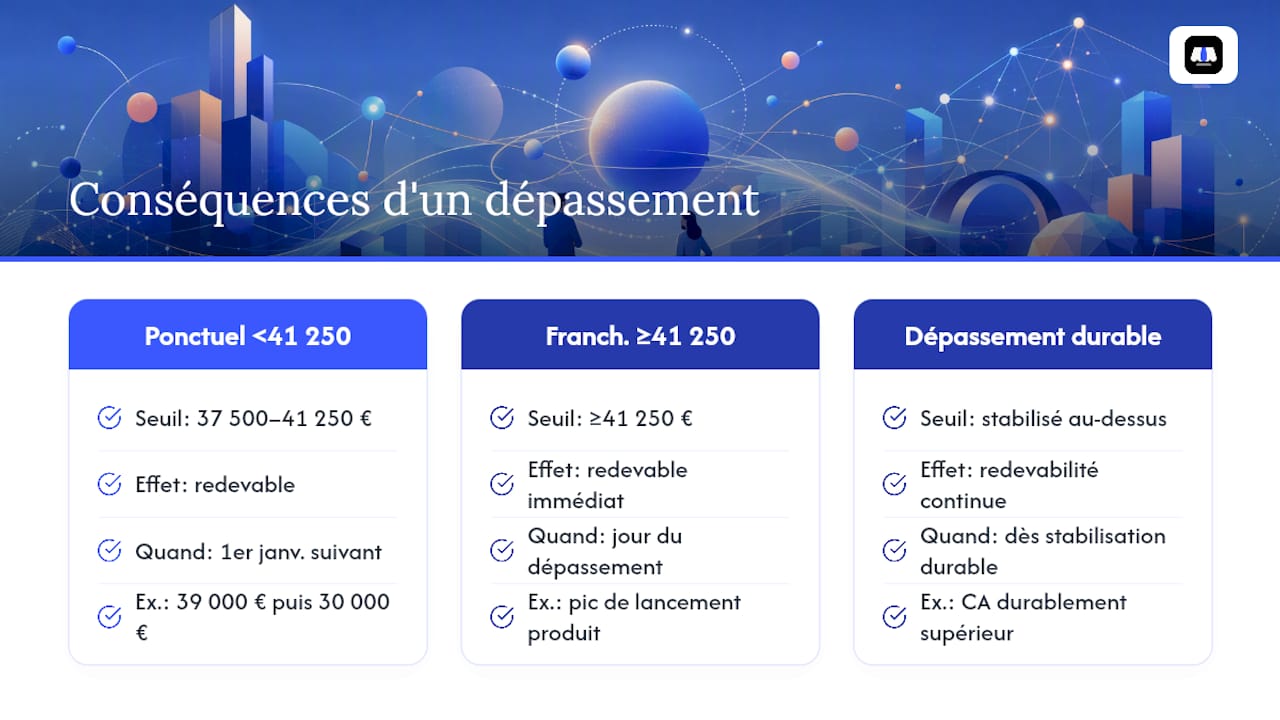
Un dépassement ponctuel n’a pas la même portée qu’un dépassement installé dans la durée, et cette nuance change concrètement votre calendrier de mise en conformité.
Si vous dépassez le seuil de 37 500 € une année sans franchir le seuil majoré de 41 250 €, vous devenez redevable à partir du 1er janvier de l’année suivante, même si votre chiffre d’affaires redescend ensuite sous la limite. La bascule se fait sur la base du dépassement constaté, pas sur une moyenne pluriannuelle. Concrètement, un créateur qui facture 39 000 € une année exceptionnelle, puis 30 000 € l’année suivante, reste redevable de la TVA pour cette année suivante, malgré la baisse de son activité.
Si vous franchissez directement le seuil majoré de 41 250 € en cours d’année, l’effet est immédiat : vous devenez redevable dès le jour du dépassement, sans attendre le 1er janvier. C’est le scénario qui surprend le plus les créateurs digitaux en pleine croissance, notamment lors du lancement réussi d’une formation ou d’un lancement de produit qui fait bondir le chiffre d’affaires sur quelques semaines.
Un dépassement durable, à l’inverse, s’installe dans la structure même de votre activité. Si votre chiffre d’affaires se stabilise durablement au-dessus des seuils, il devient souvent pertinent de revoir toute votre organisation comptable : périodicité des déclarations, choix entre régime réel et régime simplifié, et anticipation de la trésorerie liée à la collecte de la TVA sur vos ventes futures.
Point de vue : préparer sa conformité sans paniquer
La réforme de la facturation électronique inquiète beaucoup de créateurs digitaux qui la découvrent tardivement, mais la vraie priorité tient en trois gestes : vérifier vos seuils, activer une PDP pour la réception dès 2026, et tester l’émission si vous facturez des professionnels. Le reste attendra 2027. Cette réforme est aussi une occasion de digitaliser enfin sa gestion plutôt que de la subir. En cas de doute sur votre situation, un échange direct avec votre SIE reste plus fiable que n’importe quel article, y compris celui-ci.
— Delaire
Une boutique qui gère votre TVA à votre place
Passer d’une gestion manuelle de vos factures à une conformité automatisée, c’est le vrai gain de temps pour un créateur digital qui vend déjà des formations, des ebooks ou du coaching. Certaines solutions réunissent une boutique mobile-first, un email marketing et une facturation conforme à la réglementation européenne au même endroit, évitant de jongler entre plusieurs outils pour vendre depuis une bio.
Concrètement, chaque vente génère une facture avec la mention légale adaptée à votre statut, la TVA calculée automatiquement si vous êtes redevable, et un export complet de vos données pour votre comptable ou vos obligations d’e-reporting. Vous restez concentré sur la création de vos produits, pas sur la paperasse fiscale. Pour voir comment votre boutique pourrait fonctionner avec cette gestion intégrée, rendez-vous sur la page de démarrage d’Auvent et testez la configuration avec votre propre catalogue.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
Questions fréquentes
Un micro-entrepreneur doit-il payer la TVA ?
Non, tant qu’il reste sous les seuils de franchise en base, fixés en 2026 à 37 500 € (base) et 41 250 € (majoré) pour les prestations de services. Au-delà, il devient redevable et doit la collecter sur ses ventes.
Les micro-entrepreneurs sont-ils soumis à la TVA ?
Ils y sont soumis en théorie dès leur immatriculation, mais bénéficient d’une exonération de collecte grâce à la franchise en base tant qu’ils restent sous les seuils fixés par service-public.gouv.fr.
Un auto-entrepreneur peut-il facturer sans TVA ?
Oui, s’il relève de la franchise en base : il facture hors TVA mais doit obligatoirement indiquer la mention « TVA non applicable, article 293 B du CGI » sur chaque facture.
Quelle est la limite de TVA pour un micro-entrepreneur ?
Pour les prestations de services en 2026, la limite est de 37 500 € de chiffre d’affaires annuel HT (seuil de base), avec un seuil majoré à 41 250 € qui déclenche une redevabilité immédiate en cas de dépassement en cours d’année.
La franchise en base dispense-t-elle de la réforme sur la facturation électronique ?
Non. Même en franchise, vous devez être en capacité de recevoir des factures électroniques dès le 1er septembre 2026, et gérer l’e-reporting dès le 1er septembre 2027 si votre activité l’exige.
Lance ta boutique en 30 minutes.
Gratuit pour commencer, TVA et RGPD gérés, email marketing inclus.
Créer ma boutique