E‑commerçants en France : s’inscrire à l’OSS TVA e‑commerce via la DGFiP
Si vous dépassez 10 000 € de ventes à distance vers d’autres pays de l’UE, ou si vous vendez des biens importés d’une valeur inférieure ou égale à 150 €, le régime OSS TVA e-commerce vous concerne directement. La démarche à faire dès maintenant : créer votre inscription au guichet unique via Impots. L’activation complète prend généralement quelques semaines, la déclaration s’effectue trimestriellement pour l’OSS et mensuellement pour l’IOSS selon le régime applicable.
En bref:
- Toute vente en ligne vers un autre pays de l’UE dépassant 10 000 € hors taxes sur l’année oblige à appliquer la TVA du pays du client via le régime OSS.
- Le seuil de 10 000 € s’applique à l’ensemble des ventes à distance et ne concerne pas les ventes vers la France ni les DROM-TOM, qui sont hors du champ TVA de l’UE.
- L’inscription au guichet unique se fait en ligne, avec un délai d’environ deux à trois semaines pour recevoir le code d’activation par courrier.
- La déclaration OSS doit être faite trimestriellement en détaillant les ventes par pays, en respectant le taux de TVA local, avec un paiement unique à la DGFiP.
- En cas de retours ou d’annulations, il faut ajuster la déclaration dans la période concernée, ce qui nécessite un système précis pour relier chaque vente à son remboursement et éviter les erreurs.
Table des matières
- Qui est concerné par le guichet unique OSS et comment calculer le seuil de 10 000 €
- OSS UE, OSS non-UE et IOSS : quel régime pour quelle vente
- S’inscrire au guichet unique depuis la France : étapes, pièces et délais
- Déclarations et paiements : calendrier, format et trésorerie
- Taux applicables, conservation des pièces et responsabilité des marketplaces
- Retours, annulations et remboursements : comment les traiter dans l’OSS
- Sanctions et pénalités en cas de non-respect des règles OSS
- Comment l’OSS modifie vos obligations de facturation
- L’OSS et les autres régimes de TVA : ce qui change et ce qui reste identique
- Ce que la simplicité de l’OSS cache souvent aux créateurs indépendants
- Automatiser la conformité OSS plutôt que la subir
- Sources
- Questions fréquentes
Qui est concerné par le guichet unique OSS et comment calculer le seuil de 10 000 €
Le régime OSS s’applique à trois types d’opérations bien précises : les ventes à distance de biens à l’intérieur de l’UE, les prestations de services B2C fournies à des particuliers dans un autre État membre, et les ventes de biens importés de pays tiers d’une valeur unitaire inférieure ou égale à 150 €, ces dernières relevant de l’IOSS.
Pour savoir si vous devez agir, additionnez le montant hors taxes de toutes vos ventes à distance vers l’ensemble des pays de l’UE (hors France) sur l’année civile. Le seuil unique de 10 000 € remplace les anciens seuils nationaux qui existaient avant 2021. Dès que vous le franchissez, vous devez appliquer la TVA du pays de votre client, pas celle de la France.
Quelques précisions utiles pour les cas fréquents :
- Un auto-entrepreneur reste soumis à la même règle du seuil de 10 000 €, sans exonération liée à son statut.
- Les ventes vers les DROM-TOM ne comptent pas dans le calcul, car ces territoires sont hors du champ TVA de l’UE.
- Une entreprise établie hors UE qui vend à des particuliers européens relève d’un régime OSS spécifique, distinct de celui des vendeurs établis dans l’UE.
OSS UE, OSS non-UE et IOSS : quel régime pour quelle vente
Trois guichets coexistent, et confondre l’un avec l’autre est l’erreur la plus courante chez les vendeurs qui débutent à l’export.
- L’OSS UE s’adresse aux entreprises établies dans un État membre qui vendent des biens ou services à des particuliers d’un autre pays de l’UE. Vous facturez la TVA du pays de destination, et vous déclarez tout via un seul dossier trimestriel.
- L’OSS non-UE cible les prestataires de services établis hors de l’Union qui vendent à des consommateurs européens. Il fonctionne selon la même logique déclarative que l’OSS UE, mais avec un État membre d’identification à choisir librement.
- L’IOSS couvre l’importation de biens à distance dont la valeur intrinsèque ne dépasse pas 150 €. Son atout commercial est réel : la TVA est perçue au moment de l’achat, donc le client final connaît le prix total dès la commande, sans surprise à la livraison. Cette transparence tarifaire limite les abandons de panier liés aux frais douaniers imprévus.
Concrètement : vous vendez des formations en ligne depuis la France à des clients allemands ? OSS UE. Vous expédiez un accessoire fabriqué en Chine directement à un client belge pour 45 € ? IOSS. Vous êtes établi en Suisse et vendez du coaching à des particuliers français ? OSS non-UE.
S’inscrire au guichet unique depuis la France : étapes, pièces et délais
L’inscription se fait entièrement en ligne, depuis votre espace professionnel sur impots.gouv.fr. Voici la marche à suivre :
- Connectez-vous à votre espace professionnel et rendez-vous dans la rubrique consacrée à l’adhésion au guichet unique de TVA UE ou IOSS.
- Remplissez le formulaire n° 3563, qui demande votre numéro de TVA intracommunautaire, votre IBAN et la date à laquelle vous souhaitez démarrer.
- Attendez la validation : un code d’activation est envoyé par voie postale, ce qui explique un délai réel d’environ deux à trois semaines avant activation complète.
- Notez que votre inscription prend effet le premier jour du trimestre suivant votre demande, pas immédiatement.
Conseil de pro : Si vous avez déjà dépassé le seuil de 10 000 € sans être inscrit, ne perdez pas de temps à attendre le trimestre suivant pour agir. Contactez directement le service dédié à l’adresse [email protected] pour signaler votre situation et éviter un décalage qui vous laisserait redevable de TVA locale sans moyen simple de la déclarer.
Déclarations et paiements : calendrier, format et trésorerie
La périodicité diffère selon le régime : trimestrielle pour l’OSS, mensuelle pour l’IOSS, avec dépôt et paiement au plus tard le dernier jour du mois suivant la fin de la période concernée.
Dans votre déclaration, vous détaillez le montant des ventes réalisées dans chaque État membre de consommation, en appliquant le taux de TVA propre à ce pays. Le paiement, lui, reste unique : vous versez la totalité en euros à la DGFiP, qui se charge ensuite de redistribuer les montants dus à chacun des pays concernés.
Ce qu’il faut retenir sur la charge administrative : l’un des principaux bénéfices de l’OSS est justement d’éviter jusqu’à 27 immatriculations locales distinctes, une simplification qui réduit à la fois les coûts de gestion et le risque d’erreur de déclaration.
Pour éviter les erreurs classiques :
- Centralisez un seul IBAN de référence pour tous les paiements liés au guichet unique.
- Réconciliez vos ventes pays par pays avant chaque échéance, idéalement via un export mensuel de votre plateforme de vente.
- Vérifiez que les taux de TVA appliqués correspondent bien à l’État de consommation, pas à celui d’expédition.
Taux applicables, conservation des pièces et responsabilité des marketplaces
Trois obligations méritent une vigilance constante une fois inscrit au guichet unique.
D’abord, le taux de TVA à facturer est celui du pays où réside votre client, pas celui de la France. Cela signifie un prix affiché différent selon la destination, ce qui demande un outil capable d’ajuster automatiquement le montant à la caisse.
Ensuite, la conservation des registres et justificatifs liés à vos opérations déclarées via l’OSS doit s’étendre sur une durée prolongée, pour permettre des contrôles transfrontaliers entre administrations fiscales européennes.
Enfin, si vous vendez via une marketplace, sachez que celle-ci peut être considérée comme fournisseur présumé au sens de l’article 14 bis et donc redevable de la TVA à votre place dans certaines situations. Vérifiez systématiquement qui collecte réellement la taxe sur chaque canal de vente que vous utilisez, plutôt que de le supposer.
- Automatisez le calcul du taux de TVA selon la localisation du client.
- Archivez vos factures et preuves de livraison de façon structurée, pays par pays.
- Clarifiez par écrit, avec chaque plateforme partenaire, qui déclare la TVA sur quelle vente.
Retours, annulations et remboursements : comment les traiter dans l’OSS
Un retour produit ou une annulation ne disparaît pas simplement de votre comptabilité. Il faut l’imputer sur la déclaration OSS correspondant à la période où la vente initiale avait été enregistrée, pas sur la période en cours si les deux diffèrent.
En pratique, quand un client européen retourne un article ou obtient un remboursement partiel, vous corrigez le montant déclaré à ce pays précis lors de votre prochaine échéance. Le principe reste simple : la TVA collectée doit correspondre exactement à la TVA effectivement due une fois les retours pris en compte, ni plus, ni moins.
Pour l’IOSS, la logique est similaire mais plus sensible au facteur temps, puisque la déclaration est mensuelle. Un remboursement effectué rapidement après la vente peut être régularisé dans le même mois ; un retour tardif oblige souvent à ajuster une déclaration ultérieure, ce qui demande une traçabilité rigoureuse entre la commande d’origine et son remboursement.
Concrètement, cela suppose un système qui relie chaque vente à son pays de destination et à sa période de déclaration, pour que les ajustements suivent automatiquement le bon dossier. Sans cet historique, vous risquez de déclarer un montant de TVA supérieur à ce que vous avez réellement encaissé, une erreur fréquente chez les vendeurs qui gèrent leurs retours manuellement dans un tableau séparé de leur outil de facturation.
Sanctions et pénalités en cas de non-respect des règles OSS
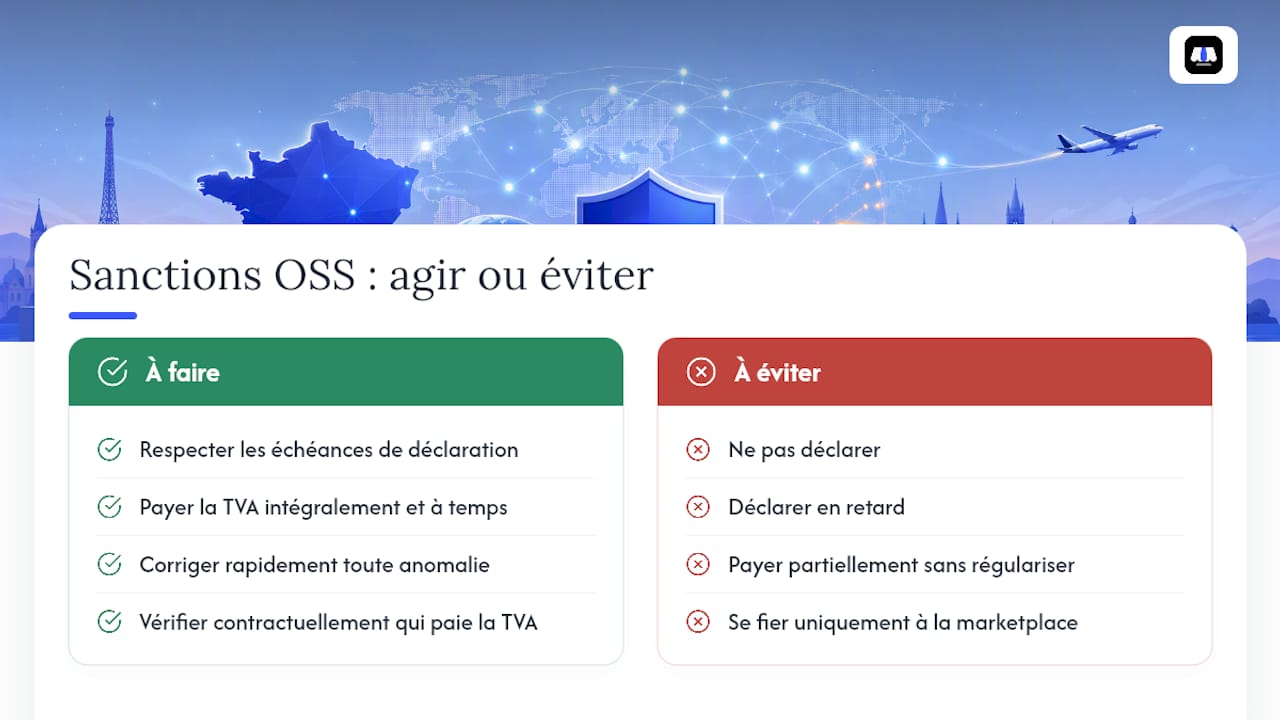
Ne pas déclarer, déclarer en retard ou payer partiellement expose à des conséquences qui vont bien au-delà d’un simple rappel administratif.
Une déclaration transmise après la date limite du mois suivant la période concernée entraîne généralement des pénalités de retard, calculées sur le montant de TVA dû. Un défaut de paiement répété, ou une absence de régularisation malgré une mise en demeure, peut conduire l’administration fiscale française à vous exclure du guichet unique. Concrètement, cela vous oblige alors à vous immatriculer séparément dans chaque État membre où vous réalisez des ventes, ce qui annule justement le principal bénéfice du dispositif.
Une exclusion du guichet unique n’est pas anodine : elle s’accompagne souvent d’une période de « quarantaine » durant laquelle vous ne pouvez pas vous réinscrire immédiatement, même si vous corrigez votre situation. C’est une raison suffisante pour traiter chaque échéance trimestrielle ou mensuelle avec la même rigueur qu’une déclaration de TVA classique en France, plutôt que comme une formalité secondaire.
Le risque ne se limite pas non plus au vendeur qui déclare directement. Si vous vendez via une marketplace considérée comme fournisseur présumé, une erreur de sa part sur la TVA collectée peut aussi remonter jusqu’à vous en cas de contrôle, d’où l’intérêt de vérifier contractuellement qui porte cette responsabilité avant de s’appuyer uniquement sur la bonne foi de la plateforme.
Comment l’OSS modifie vos obligations de facturation
Contrairement à une idée répandue, le régime OSS n’impose pas de facture systématique pour chaque vente B2C intracommunautaire, à la différence du régime domestique classique en France où la facturation reste souvent obligatoire dès qu’un client la demande.
En revanche, si vous émettez une facture, elle doit refléter le taux de TVA du pays de consommation, pas celui de la France. Cela suppose un système de facturation capable d’ajuster automatiquement ce taux selon l’adresse du client, faute de quoi vous risquez d’émettre des documents incohérents avec votre déclaration OSS elle-même.
Un autre point souvent négligé : même sans obligation stricte de facturer chaque transaction, conserver une trace claire du montant, du taux appliqué et du pays de destination reste indispensable pour reconstituer votre déclaration trimestrielle ou mensuelle sans y passer des heures. Les vendeurs qui gèrent cela manuellement, vente par vente, dans un tableur, finissent presque toujours par accumuler des écarts entre leur comptabilité et leur déclaration réelle.
Pour un créateur qui vend des formations ou des produits numériques à la fois en France et dans plusieurs pays de l’UE, cette double exigence, factures cohérentes avec les taux locaux et suivi précis pour l’OSS, justifie de s’appuyer sur un outil qui centralise automatiquement ces deux fonctions plutôt que de les traiter séparément.
L’OSS et les autres régimes de TVA : ce qui change et ce qui reste identique
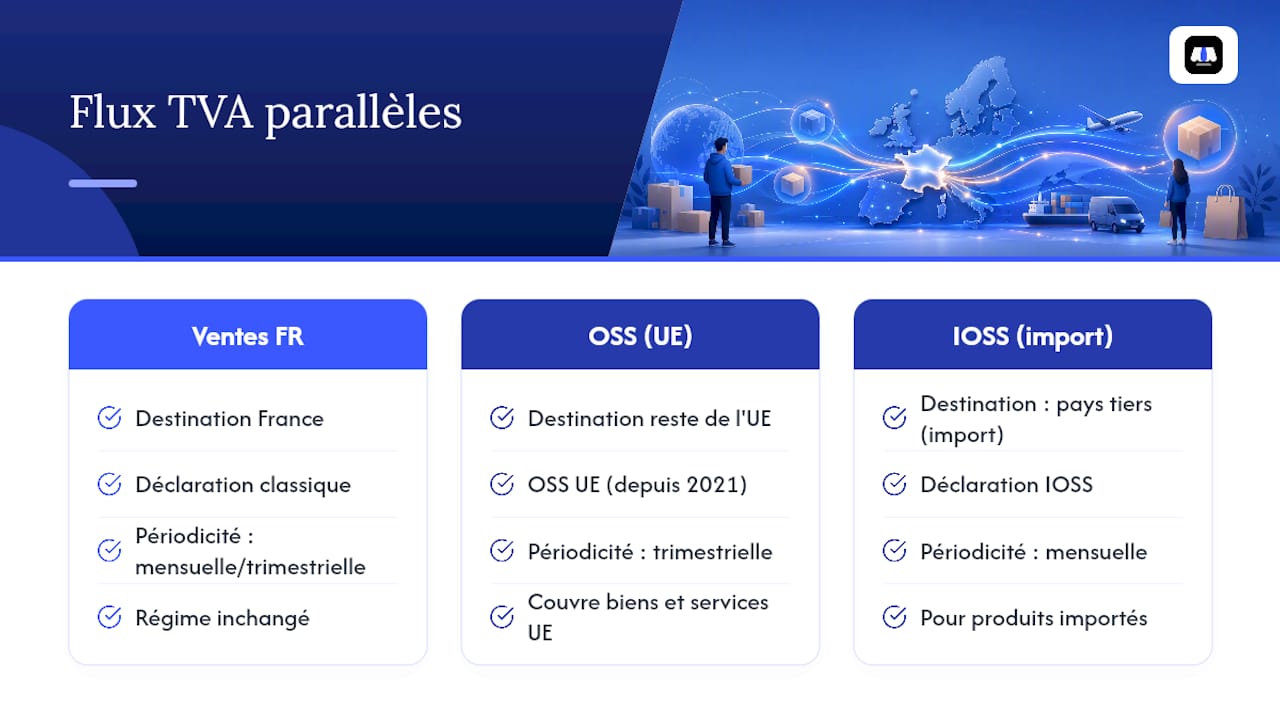
L’OSS ne remplace pas votre régime de TVA classique en France : il s’y ajoute pour vos seules ventes transfrontalières. Vos ventes domestiques françaises continuent de suivre les règles habituelles de déclaration de TVA que vous connaissez déjà, avec vos échéances mensuelles ou trimestrielles classiques auprès de votre service des impôts des entreprises.
L’ancien mini-guichet unique, qui ne couvrait que les services numériques B2C, a été absorbé par l’OSS UE en 2021. Si vous vendiez déjà des services électroniques via ce dispositif, la transition s’est faite automatiquement vers le périmètre élargi de l’OSS, qui couvre désormais aussi les biens physiques.
Concrètement, un e-commerçant français gère souvent trois flux en parallèle : sa déclaration de TVA classique pour ses ventes en France, sa déclaration OSS trimestrielle pour ses ventes à distance vers le reste de l’UE, et éventuellement une déclaration IOSS mensuelle si une partie de ses produits est importée de pays tiers. Ces trois régimes coexistent sans se substituer l’un à l’autre, ce qui explique pourquoi tant de vendeurs peinent à s’y retrouver sans un tableau de suivi clair distinguant chaque flux par pays et par période.
Ce que la simplicité de l’OSS cache souvent aux créateurs indépendants
Beaucoup de créateurs pensent que s’inscrire au guichet unique règle le problème de la TVA une fois pour toutes. En réalité, l’inscription n’est que la première étape : le vrai travail commence à chaque déclaration, quand il faut réconcilier les ventes par pays, appliquer le bon taux et garder une trace exploitable pendant des années.
La boutique génère automatiquement des factures conformes et applique le taux de TVA du pays du client au moment de la vente, ce qui évite de recalculer chaque transaction à la main. Un créateur qui vend une formation à un client allemand et un ebook à un client espagnol voit ses deux ventes correctement taxées et archivées, prêtes à être exportées pour la déclaration trimestrielle.
Cela dit, aucun outil ne remplace un expert-comptable dès que votre situation se complique, activité mixte B2B et B2C, dépassement de seuils dans plusieurs régimes, ou contrôle fiscal en cours. L’automatisation traite le volume ; l’expertise humaine reste nécessaire pour les cas où le doute subsiste.
— Delaire
Automatiser la conformité OSS plutôt que la subir
Gérer les taux de TVA par pays, générer des factures conformes et exporter ses ventes pour la déclaration trimestrielle représente facilement plusieurs heures par mois quand on le fait à la main, entre tableurs et copier-coller.
Cette solution a été conçue pour les créateurs européens qui veulent vendre depuis leur bio sans se transformer en comptable amateur. La boutique applique automatiquement le taux de TVA du pays du client, génère des factures conformes à chaque vente, et permet d’exporter l’ensemble de vos données de vente en quelques clics, exactement ce qu’il vous faut pour remplir votre déclaration OSS sans reconstituer vos chiffres transaction par transaction. C’est particulièrement utile si vous vendez des formations, des ebooks ou du coaching à des clients dans plusieurs pays de l’UE et que vous n’avez ni le temps ni l’envie de gérer un système de facturation séparé. Vous pouvez tester Auvent gratuitement pour voir comment votre boutique et votre conformité TVA fonctionnent ensemble dès la première vente.
Questions fréquentes
Quelle TVA s’applique à mes ventes e-commerce en France ?
Pour vos ventes domestiques en France, le taux classique s’applique selon votre régime habituel. Pour vos ventes à distance vers d’autres pays de l’UE au-delà du seuil de 10 000 €, c’est le taux de TVA du pays de votre client qui s’applique via l’OSS.
Qu’est-ce que le guichet unique OSS ?
L’OSS est un dispositif qui permet de déclarer et payer en une seule fois, via impots.gouv.fr, la TVA due sur vos ventes à distance dans plusieurs pays de l’UE, sans immatriculation locale dans chacun d’eux.
Quelle est la différence entre OSS et IOSS ?
L’OSS couvre les ventes à distance intracommunautaires et les prestations de services B2C, avec une déclaration trimestrielle. L’IOSS couvre les biens importés de pays tiers d’une valeur inférieure ou égale à 150 €, avec une déclaration mensuelle.
Combien de temps faut-il pour activer son inscription à l’OSS ?
Comptez généralement deux à trois semaines, le délai correspondant principalement à l’envoi postal du code d’activation nécessaire pour finaliser votre inscription sur impots.gouv.fr.
Lance ta boutique en 30 minutes.
Gratuit pour commencer, TVA et RGPD gérés, email marketing inclus.
Créer ma boutique